
El plazo para presentar las cuentas anuales es ineludible y los requisitos formales han cambiado: el nuevo sistema RDF a partir de febrero de 2026, la obligación de firmar electrónicamente los acuerdos y los retos a los que se enfrentan los extranjeros que no disponen del número PESEL. Te explicamos paso a paso quién firma qué, con qué tipo de firma y a través de qué sistema.
¿Dónde y cómo presentar las cuentas anuales según la norma KRS?
Los estados financieros se componen de exclusivamente por vía electrónica — No es posible presentarlo en papel ni en persona en el juzgado de registro. Existen dos vías:
- RDF (Repositorio de Documentos Financieros) — un sistema informático gratuito, accesible a través del Portal de Registros Judiciales (prs.ms.gov.pl). Desde 23 de febrero de 2026. Ya está en funcionamiento el nuevo sistema RDF, integrado en el PRS, que ha sustituido a la anterior plataforma eKRS. Para presentar una solicitud de forma gratuita, es necesario que al menos una persona con facultades de representación tenga el número PESEL registrado en KRS.
- S24 — una plataforma para el registro electrónico de sociedades y la presentación de solicitudes al KRS. La presentación de los estados financieros a través de S24 es de pago (140 zł — tasa judicial, incluida la publicación en el «Monitor Sądowy i Gospodarczy»). Se aplica cuando no está disponible la vía gratuita del RDF —por ejemplo, cuando ninguno de los miembros del consejo de administración tiene PESEL en KRS.
El informe en sí se redacta en estructura lógica (XML) que se ajuste al formato establecido por el Ministerio de Hacienda. No se trata de un simple archivo PDF, sino de un documento de datos estructurado, generado por un programa de contabilidad y finanzas o por la aplicación gratuita «e-Sprawozdania Finansowe» del Ministerio de Hacienda. A continuación, el archivo XML resultante es firmado por las personas autorizadas y cargado en el sistema.
¿Quién debe firmar los estados financieros y con qué tipo de firma?
La Ley de Contabilidad establece dos categorías de personas obligadas a firmar los estados financieros:
- Jefe de Unidad — en el caso de una junta directiva compuesta por varias personas, por regla general todos los miembros del consejo de administración.
- Persona encargada de la contabilidad (la jefa de contabilidad, el director financiero o una persona de la asesoría contable que lleve la contabilidad de la empresa).
Sin embargo, desde 2022 se aplica una simplificación (art. 52, apartado 2b): en el caso de un consejo de administración compuesto por varias personas, basta con una firma un miembro del consejo de administración, siempre que los demás presenten declaraciones en las que certifiquen que el informe cumple los requisitos de la ley. Dichas declaraciones (en formato electrónico o en papel con firma manuscrita) se adjuntarán al informe.
Cada una de estas personas firma el informe de forma individual, uno de los tipos de firma admitidos:
| Persona que firma | Firma válida | Comentarios |
|---|---|---|
| Miembro del consejo de administración desde el PESEL hasta el KRS | QES (firma electrónica cualificada) / firma de confianza / firma personal | Ruta RDF gratuita |
| Miembro del consejo de administración sin PESEL en KRS (extranjero) | QES (firma electrónica reconocida) | S24 (140 zł), cuando nadie en la junta directiva tiene PESEL en KRS |
| Persona encargada de la contabilidad | QES / firma de confianza / firma personal | PESEL solo es necesario para la firma de confianza y la firma personal |
| Administrador concursal / liquidador (en lugar del consejo de administración) | Como se ha indicado anteriormente | En función del cargo que ocupe |
Firma electrónica reconocida (FER) conforme a el Reglamento eIDAS (UE) n.º 910/2014 tiene un efecto jurídico equivalente al de la firma manuscrita (art. 25, apartado 2) y es reconocida en todos los países de la UE (art. 25, apartado 3). Para un extranjero que no disponga del número PESEL, esta es la única firma aceptada en todos los sistemas eKRS/RDF.
Si te preguntas cuál es la diferencia entre los distintos tipos de firma, lee lo siguiente: Diferencias entre el perfil de confianza y la firma electrónica cualificada.
¿Qué novedades habrá en 2026? El nuevo sistema RDF y la obligación de firmar electrónicamente los acuerdos
El año 2026 trajo consigo dos cambios importantes que muchas empresas aún desconocen:
1. El nuevo sistema RDF a partir del 23 de febrero de 2026.
23 de febrero de 2026. Se ha puesto en marcha el nuevo Repositorio de Documentos Financieros (RDF) y, desde 13 de marzo de 2026. Está totalmente integrado con el Portal de Registros Judiciales (PRS). La plataforma anterior, eKRS, ya no admite nuevas solicitudes. El nuevo sistema ha cambiado la interfaz, el procedimiento de inicio de sesión y la estructura de presentación de documentos; si tu empresa utilizaba las instrucciones antiguas, actualízalas.
2. Las resoluciones deben firmarse electrónicamente; los escaneos ya no son suficientes
Esta es la novedad práctica más importante: acuerdos de la junta de socios o de la junta general (aprobación de las cuentas anuales, reparto de beneficios o cobertura de pérdidas) deben ir provistas de una firma electrónica. Ya no basta con el simple escaneo del acta o la resolución en papel: el nuevo sistema RDF rechaza los documentos que no cuenten con una firma electrónica, aunque la normativa (art. 19e de la Ley KRS) no haya cambiado.
En la práctica, la resolución se redacta directamente en formato electrónico o bien la persona autorizada que realiza la notificación (por ejemplo, un miembro del consejo de administración según los apartados PESEL a KRS) dota de firma electrónica al documento en papel escaneado. Para los miembros del consejo de administración que sean extranjeros —y que no dispongan de una firma digital de confianza—, la única opción viable es firma electrónica reconocida (FER).
¿RDF gratuito o S24 de pago? ¿Qué opción elegir?
La elección de la vía depende, ante todo, de la composición del consejo de administración y de si alguno de sus miembros tiene el número PESEL consignado en KRS:
| Criterio | Inscripción gratuita en el RDF | S24 de pago (140 zł) |
|---|---|---|
| Condición necesaria | Al menos 1 persona de PESEL en KRS | No se cumple la condición relativa a PESEL |
| Tasa | Ninguno | 140 zł (tasa judicial y publicación en el MSiG) |
| Aplicación típica | Empresas con un consejo de administración polaco o mixto | Sociedades cuyo consejo de administración esté compuesto exclusivamente por extranjeros y que no cumplan el requisito PESEL en KRS |
| Firmas aceptadas | QES / firma de confianza / firma personal | QES / firma digital de confianza |
| Velocidad | La anotación en KRS se introduce automáticamente tras la verificación de la notificación | La solicitud la tramita el tribunal de registro |
¿Cómo puede un extranjero sin el PESEL firmar el informe?
Este es uno de los problemas más habituales en las empresas con capital o dirección extranjeros. Un extranjero sin número PESEL:
- no puede obtener un perfil de confianza (Perfil de confianza requiere PESEL),
- no puede utilizar su firma personal (se requiere un documento de identidad electrónico polaco),
- solo puede firmar con una firma electrónica cualificada (QES).
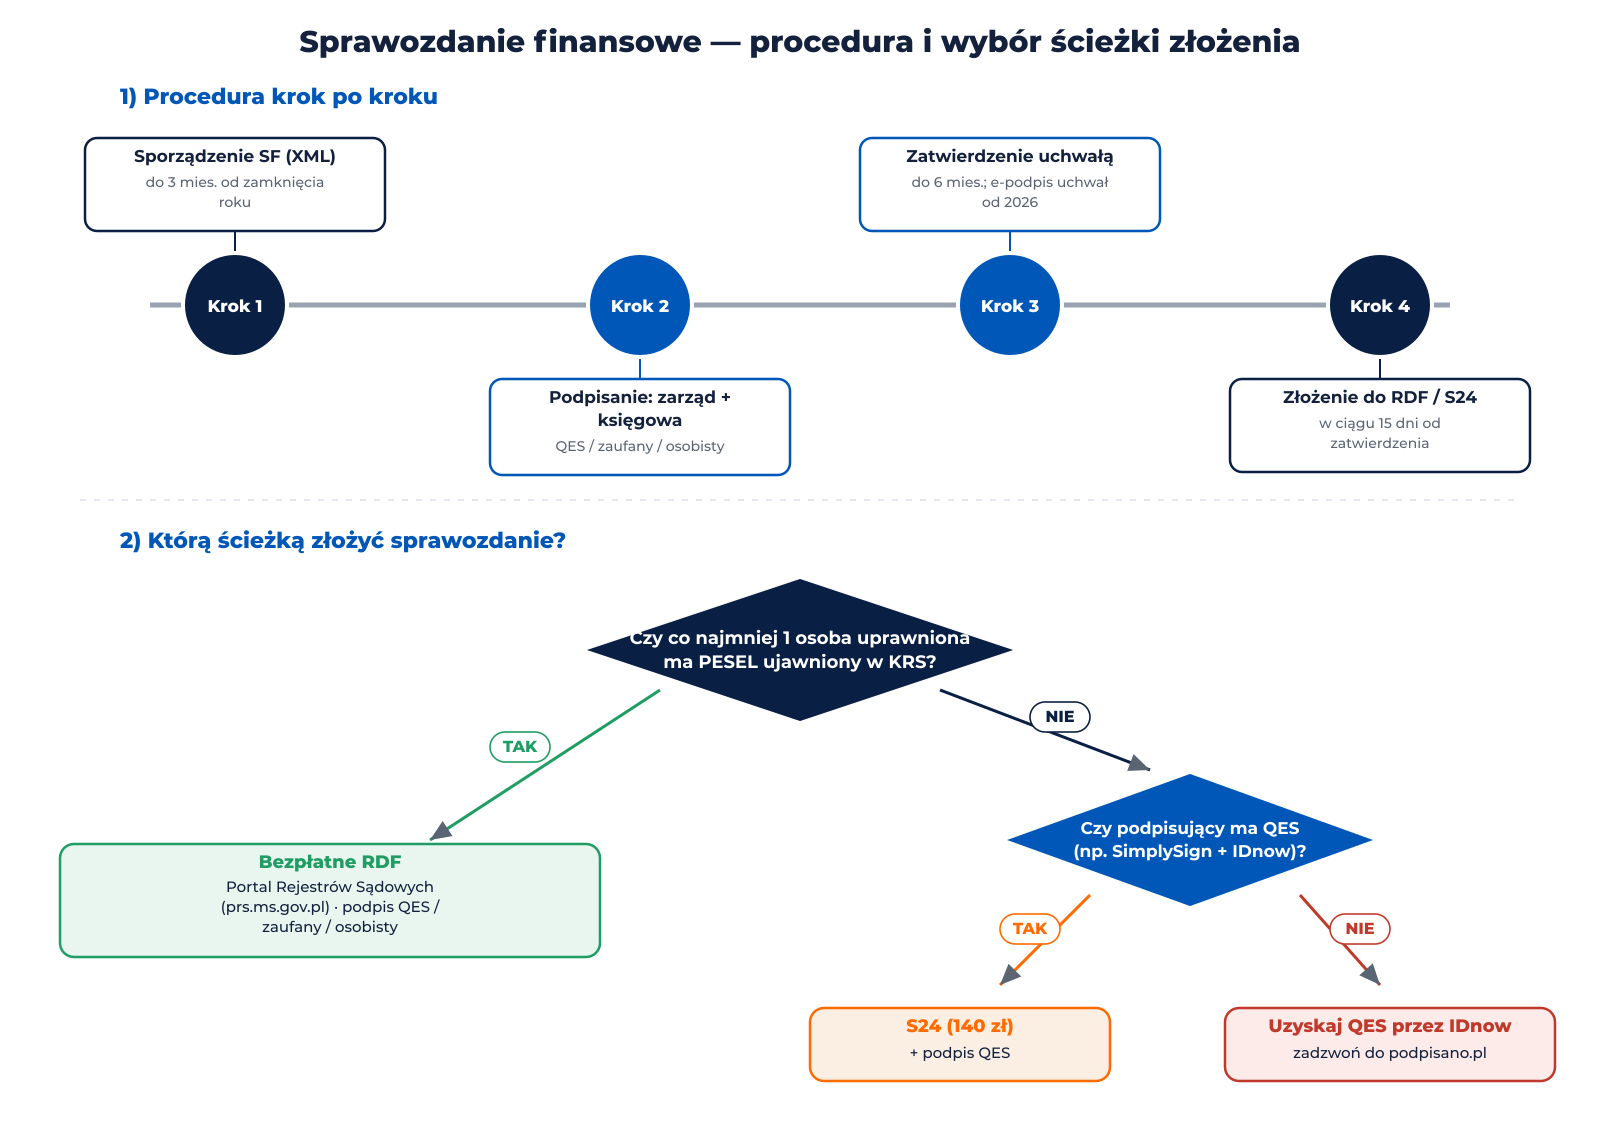
Al mismo tiempo, un extranjero que sea miembro del consejo de administración, cuyo PESEL no figura en KRS, no puede presentar la declaración por sí misma a través del RDF gratuito. En ese caso, la empresa la presenta a través de S24 (solicitud de pago, 140 zł) o mediante un representante —un abogado o un asesor jurídico—, que puede realizar la presentación de forma gratuita en el RDF. Cuando otro miembro del consejo de administración con el código PESEL inicia la presentación en el RDF, el extranjero solo tiene que firmar los documentos con su QES.
¿Cómo puede un extranjero obtener el QES en Polonia?
La firma electrónica cualificada se emite tras la verificación de la identidad. Los extranjeros pueden someterse a un proceso de verificación remota por vídeo. IDnow — sin necesidad de acudir en persona. En podpisano.pl ofrecemos una solución a medida: SimplySign QES para extranjeros con IDnow — firma digital cualificada móvil, aceptada en todos los sistemas de Polonia y de toda la UE.
Puedes leer más sobre este proceso en el artículo: ¿Cómo puede un extranjero obtener una firma electrónica cualificada en Polonia a través de Internet?
Este mismo grupo de empresas suele asumir también obligaciones relacionadas con KSeF — véase: Integración de la facturación con KSeF: sello digital y permisos.
¿Cuál es el orden de los pasos, paso a paso?
El procedimiento para presentar las cuentas anuales es el siguiente —el orden es importante—:
- Elaboración de las cuentas anuales en formato lógico (XML): mediante un programa de contabilidad y finanzas o la aplicación gratuita «e-Sprawozdania Finansowe» del Ministerio de Hacienda. Plazo de presentación: por regla general, tres meses a partir del cierre del ejercicio (para las sociedades con ejercicio coincidente con el año natural —correspondiente al año 2025—, hasta el 31 de marzo de 2026).
- Firma del informe por parte del consejo de administración y de la jefa de contabilidad o la persona encargada de la contabilidad — Cada persona firma el archivo XML con una firma electrónica cualificada, una firma de confianza o una firma personal. En el caso de un consejo de administración compuesto por varias personas, basta con la firma de un miembro del consejo, siempre que los demás hayan presentado las declaraciones correspondientes (véase más arriba).
- Aprobación del informe mediante acuerdo de la asamblea — La junta de socios o la junta general aprueba el informe y adopta un acuerdo sobre el reparto de beneficios o la cobertura de pérdidas. Plazo de aprobación: 6 meses a partir del cierre del ejercicio (para las sociedades con ejercicio coincidente con el año natural, hasta el 30 de junio de 2026). Las resoluciones deben ir acompañadas de una firma electrónica — El nuevo RDF no acepta solo escaneos.
- Presentación ante el RDF — a través del Portal de Registros Judiciales (gratis, si se cumple la condición PESEL) o a través de S24 (de pago, 140 zł). Plazo de presentación: 15 días a partir de la fecha de aprobación del informe — en caso de que la aprobación tenga lugar el 30 de junio de 2026, como muy tarde 15 de julio de 2026.
- Confirmación de recepción — El sistema genera un acuse de recibo de la presentación de los documentos. Guárdalo como prueba de que has cumplido con tu obligación dentro del plazo establecido.
¿Qué firma elegir: SimplySign o Certum Mini?
Para las personas que firman los estados financieros, los criterios fundamentales son comodidad, Compatibilidad con el sistema RDF/eKRS y —en el caso de los extranjeros— posibilidad de obtenerlo sin PESEL.
| Característica | SimplySign (QES móvil) | Certum Mini (tarjeta + lector) |
|---|---|---|
| Soporte del certificado | La nube (aplicación para el móvil o API) | Tarjeta criptográfica + lector USB |
| Verificación de la identidad de un extranjero | A distancia (IDnow online, por videoconferencia) o en persona | Visita presencial en la oficina o a distancia (IDnow online, por videoconferencia) — en ese caso, sin embargo, hay que entregar la tarjeta físicamente |
| Funcionamiento a través del navegador | Sí (SimplySign Web) | Sí (con el controlador instalado) |
| Aceptación en RDF/eKRS | Sí | Sí |
| Marcas de tiempo | Disponibles, 5000 al mes | 5000/mes incluido (Certum Mini) |
| Ideal para | Extranjeros, personal sobre el terreno, implementaciones rápidas | Suscritores intensivos presenciales |
Ambas soluciones están disponibles en podpisano.pl — socio autorizado de Certum. Si no estás seguro de qué opción se adapta mejor a tu situación, lee la comparativa: SimplySign o Certum Mini: cuándo elegir la solución adecuada.
Resumen
La presentación de las cuentas anuales correspondientes al periodo comprendido entre el 1.º y el 26.º trimestre de 2026 se realiza íntegramente por vía electrónica y, con la preparación adecuada, resulta ágil. La clave está en elegir la firma adecuada y conocer el procedimiento de presentación que se ajuste a la composición del consejo de administración.
- ✅ El informe (archivo XML) lo firman el contable y la junta directiva — mediante una firma electrónica cualificada, una firma de confianza o una firma personal; a partir de 2022, bastará con la firma de un miembro del consejo de administración, siempre que los demás presenten las declaraciones correspondientes.
- ✅ Las resoluciones deben ir acompañadas de una firma electrónica — El nuevo sistema RDF no admite únicamente escaneos de actas en papel.
- ✅ Extranjero sin PESEL firma exclusivamente QES (mediante firma electrónica cualificada), y el informe se envía a KRS a través de S24, de un representante profesional o de RDF, cuando la notificación la inicia otro miembro del consejo de administración de PESEL.
¿Necesitas ayuda?
Como Socio autorizado de Certum Ayudamos a empresas polacas y extranjeras a dotar a su consejo de administración de firmas cualificadas listas para firmar y presentar estados financieros, incluso mediante la verificación a distancia de IDnow para extranjeros.
Llámanos: +48 22 417 05 55 — Te asesoraremos en nuestras oficinas de Varsovia, Cracovia, Breslavia y Radom, o bien en línea.
Echa un vistazo a la oferta:
- SimplySign — QES móvil — para los miembros polacos del consejo de administración
- SimplySign QES para extranjeros (con IDnow) — verificación a distancia, desde 299 zł + 2100 zł IDnow
- Sello Cualificado Electrónico Certum Mini — sello electrónico cualificado para empresas (entre otros, para KSeF)
Encontrarás más información sobre el sistema RDF en: ekrs.ms.gov.pl i prs.ms.gov.pl.
Preguntas más frecuentes (FAQ)
¿Cómo se firman y se presentan los estados financieros según la norma KRS?
Los estados financieros se presentan exclusivamente por vía electrónica a través del Registro de Documentos Financieros (RDF) en el Portal de Registros Judiciales o mediante el sistema S24. Elaborados en formato XML, deben ser firmados por la persona encargada de la contabilidad y por el consejo de administración — de todos los miembros o, a partir de 2022, de al menos uno de ellos, siempre que los demás presenten las correspondientes declaraciones — mediante una firma electrónica cualificada (QES), una firma de confianza o una firma personal. La vía gratuita a través de RDF requiere que al menos una persona autorizada tenga el número PESEL registrado en KRS.
¿Deben firmar todos los miembros del consejo de administración los estados financieros?
En principio, sí: el informe lo firman todos los miembros del consejo de administración y la persona encargada de la contabilidad. Sin embargo, a partir de 2022 bastará con la firma de un solo miembro del consejo de administración, siempre que los demás presenten una declaración en la que certifiquen que el informe cumple los requisitos de la Ley de Contabilidad (art. 52, apartado 2b). La negativa a firmar o a presentar una declaración deberá justificarse por escrito y adjuntarse al informe.
¿Qué ocurre si hay un extranjero en el consejo de administración que no tiene el número PESEL?
Un extranjero que no disponga de PESEL no puede utilizar un perfil de confianza ni una firma personal. La única opción disponible es firma electrónica reconocida (FER). Puede obtenerlo a distancia a través del servicio IDnow (verificación por vídeo, sin necesidad de desplazarse a Polonia). El informe se envía a KRS a través de S24 (servicio de pago, 140 zł), a través de un representante (abogado o asesor jurídico) o —cuando otro miembro del consejo de administración de PESEL inicie la notificación en el RDF— el extranjero se limita a cofirmar los documentos con su QES.
¿Cuándo hay que presentar el informe financiero según la norma KRS?
Las cuentas anuales se elaboran en un plazo de 3 meses a partir del cierre del ejercicio, se aprueban mediante acuerdo en un plazo de 6 meses y se presentan al RDF o al S24 en un plazo de 15 días a partir de su aprobación. Para el ejercicio contable de 2025, que coincide con el año natural: elaboración antes del 31 de marzo, aprobación antes del 30 de junio y presentación a más tardar el 15 de julio de 2026.
¿Se pueden enviar a la RDF escaneos de las resoluciones en papel en lugar de las firmadas electrónicamente?
No. Las resoluciones relativas a la aprobación de las cuentas y al reparto de beneficios o a la cobertura de pérdidas deben llevar una firma electrónica; el nuevo sistema RDF rechaza los simples escaneos. El escaneo de una resolución en papel debe firmarse con una firma electrónica (por ejemplo, la QES de la persona que la presenta) antes de su envío.
¿Qué es el nuevo sistema RDF y en qué se diferencia del antiguo eKRS?
El nuevo Repositorio de Documentos Financieros (RDF) está operativo desde el 23 de febrero de 2026 y, desde el 13 de marzo de 2026, está totalmente integrado con el Portal de Registros Judiciales (PRS). Ha sustituido a la plataforma anterior eKRS en lo que respecta a la presentación de documentos financieros. El nuevo sistema ha cambiado la interfaz y el procedimiento de inicio de sesión, e integra los datos registrales de la sociedad: los documentos financieros están vinculados directamente a la inscripción vigente en KRS.


