
La scadenza per la presentazione del bilancio annuale è inderogabile e gli obblighi formali sono cambiati: il nuovo sistema RDF a partire da febbraio 2026, l’obbligo della firma elettronica delle delibere e le difficoltà per gli stranieri sprovvisti del numero PESEL. Spieghiamo passo dopo passo chi firma cosa, con quale tipo di firma e tramite quale sistema.
Dove e come presentare il bilancio secondo il modello KRS?
Il bilancio è composto da esclusivamente per via elettronica — non è possibile presentarla in formato cartaceo né di persona presso il tribunale del registro. Sono disponibili due modalità:
- RDF (Archivio dei documenti finanziari) — un sistema informatico gratuito, accessibile tramite il Portale dei registri giudiziari (prs.ms.gov.pl). Da 23 febbraio 2026. È ora operativo il nuovo sistema RDF, integrato con il PRS, che ha sostituito la precedente piattaforma eKRS. Per presentare una richiesta gratuitamente è necessario che almeno una persona autorizzata alla rappresentanza abbia il numero PESEL indicato nel KRS.
- S24 — piattaforma per la registrazione elettronica delle società e la presentazione delle richieste al KRS. La presentazione del bilancio tramite S24 è a pagamento (140 zł — tassa giudiziaria comprensiva della pubblicazione sul “Monitor Sądowy i Gospodarczy”). Si applica quando la procedura RDF gratuita non è disponibile — ad esempio, quando nessuno dei membri del consiglio di amministrazione possiede PESEL in KRS.
La relazione stessa viene redatta in struttura logica (XML) conforme al formato specificato dal Ministero delle Finanze. Non si tratta di un semplice file PDF, bensì di un documento di dati strutturato, generato da un software di contabilità finanziaria o dall’applicazione gratuita “e-Sprawozdania Finansowe” del Ministero delle Finanze. Il file XML pronto viene quindi firmato dalle persone autorizzate e caricato nel sistema.
Chi deve firmare il bilancio e con quale firma?
La legge sulla contabilità individua due categorie di soggetti tenuti a firmare il bilancio:
- Capo unità — in caso di consiglio di amministrazione composto da più membri, di norma tutti i membri del consiglio di amministrazione.
- Responsabile della contabilità (capo contabile, direttore finanziario o un addetto dell'ufficio contabile incaricato della tenuta dei libri contabili della società).
Dal 2022, tuttavia, è in vigore una semplificazione (art. 52, comma 2b): in caso di consiglio di amministrazione composto da più membri, è sufficiente una sola firma un membro del consiglio di amministrazione, a condizione che gli altri dichiarino che la relazione soddisfa i requisiti previsti dalla legge. Le dichiarazioni (in formato elettronico o cartaceo con firma autografa) devono essere allegate alla relazione.
Ciascuna di queste persone firma la relazione individualmente, uno dei tipi di firma ammessi:
| Il firmatario | Firma valida | Commenti |
|---|---|---|
| Membro del consiglio di amministrazione da PESEL a KRS | QES (firma elettronica qualificata) / firma affidabile / firma personale | Percorso RDF gratuito |
| Membro del consiglio di amministrazione senza PESEL in KRS (straniero) | QES (firma elettronica qualificata) | S24 (140 zł), quando nessuno nel consiglio di amministrazione possiede PESEL in KRS |
| Responsabile della contabilità | QES / firma digitale / firma autografa | PESEL è necessario solo per la firma digitale e personale |
| Curatore fallimentare / liquidatore (al posto del consiglio di amministrazione) | Come sopra | In base alla funzione ricoperta |
Firma elettronica qualificata (QES) conforme a Regolamento eIDAS (UE) n. 910/2014 ha un effetto giuridico equivalente alla firma autografa (art. 25, comma 2) ed è riconosciuta in tutti i paesi dell’UE (art. 25, comma 3). Per uno straniero sprovvisto del numero PESEL, questa è l’unica firma accettata in tutti i sistemi eKRS/RDF.
Se ti stai chiedendo quale sia la differenza tra i vari tipi di firma, leggi: Differenze tra profilo di fiducia e firma elettronica qualificata.
Cosa c'è di nuovo nel 2026? Il nuovo sistema RDF e l'obbligo della firma elettronica per le delibere
Il 2026 ha portato con sé due cambiamenti significativi, di cui molte aziende non sono ancora a conoscenza:
1. Il nuovo sistema RDF a partire dal 23 febbraio 2026.
23 febbraio 2026. è stato avviato il nuovo Archivio dei documenti finanziari (RDF) e, a partire dal 13 marzo 2026. È completamente integrato con il Portale dei Registri Giudiziari (PRS). La precedente piattaforma eKRS non accetta più nuove richieste. Il nuovo sistema ha modificato l’interfaccia, la procedura di accesso e la struttura di invio dei documenti: se la vostra azienda utilizzava le vecchie istruzioni, vi invitiamo ad aggiornarle.
2. Le delibere devono essere firmate elettronicamente: le scansioni non sono più sufficienti
Questa è la novità pratica più importante: delibere dell'assemblea dei soci o dell'assemblea generale (approvazione del bilancio, ripartizione degli utili o copertura delle perdite) devono essere provviste di firma elettronica. La semplice scansione del verbale o della delibera cartacei non è più sufficiente: il nuovo sistema RDF respinge i documenti privi di firma elettronica, sebbene la normativa (art. 19e della legge KRS) non sia cambiata.
In pratica, la delibera viene redatta immediatamente in formato elettronico oppure la scansione del documento cartaceo viene apposta con firma elettronica da parte della persona autorizzata che effettua la notifica (ad esempio, un membro del consiglio di amministrazione da PESEL a KRS). Per i membri del consiglio di amministrazione stranieri — che non dispongono di una firma digitale certificata — l’unica opzione praticabile è firma elettronica qualificata (QES).
RDF gratuito o S24 a pagamento: quale strada scegliere?
La scelta del percorso dipende innanzitutto dalla composizione del consiglio di amministrazione e dal fatto che uno dei suoi membri abbia o meno il numero PESEL indicato nel KRS:
| Criterio | Registrazione gratuita RDF | S24 a pagamento (140 zł) |
|---|---|---|
| Condizione richiesta | Almeno 1 persona da PESEL a KRS | Mancanza della condizione relativa a PESEL |
| Tariffa | Nessuno | 140 zł (spese processuali e pubblicazione sul MSiG) |
| Applicazione tipica | Società con consiglio di amministrazione polacco o misto | Società con un consiglio di amministrazione composto esclusivamente da stranieri senza PESEL in KRS |
| Firme accettate | QES / firma digitale / firma autografa | QES / firma digitale |
| Velocità | La segnalazione nel KRS viene inserita automaticamente dopo la verifica della richiesta | La domanda viene esaminata dal tribunale del registro |
Come può uno straniero senza PESEL firmare il rapporto?
Si tratta di uno dei problemi più frequenti nelle società con capitale o gestione straniera. Uno straniero sprovvisto del numero PESEL:
- non può ottenere un profilo di fiducia (Profilo di fiducia richiede PESEL),
- non può utilizzare la firma autografa (è richiesta la carta d'identità elettronica polacca),
- può firmare esclusivamente con una firma elettronica qualificata (QES).
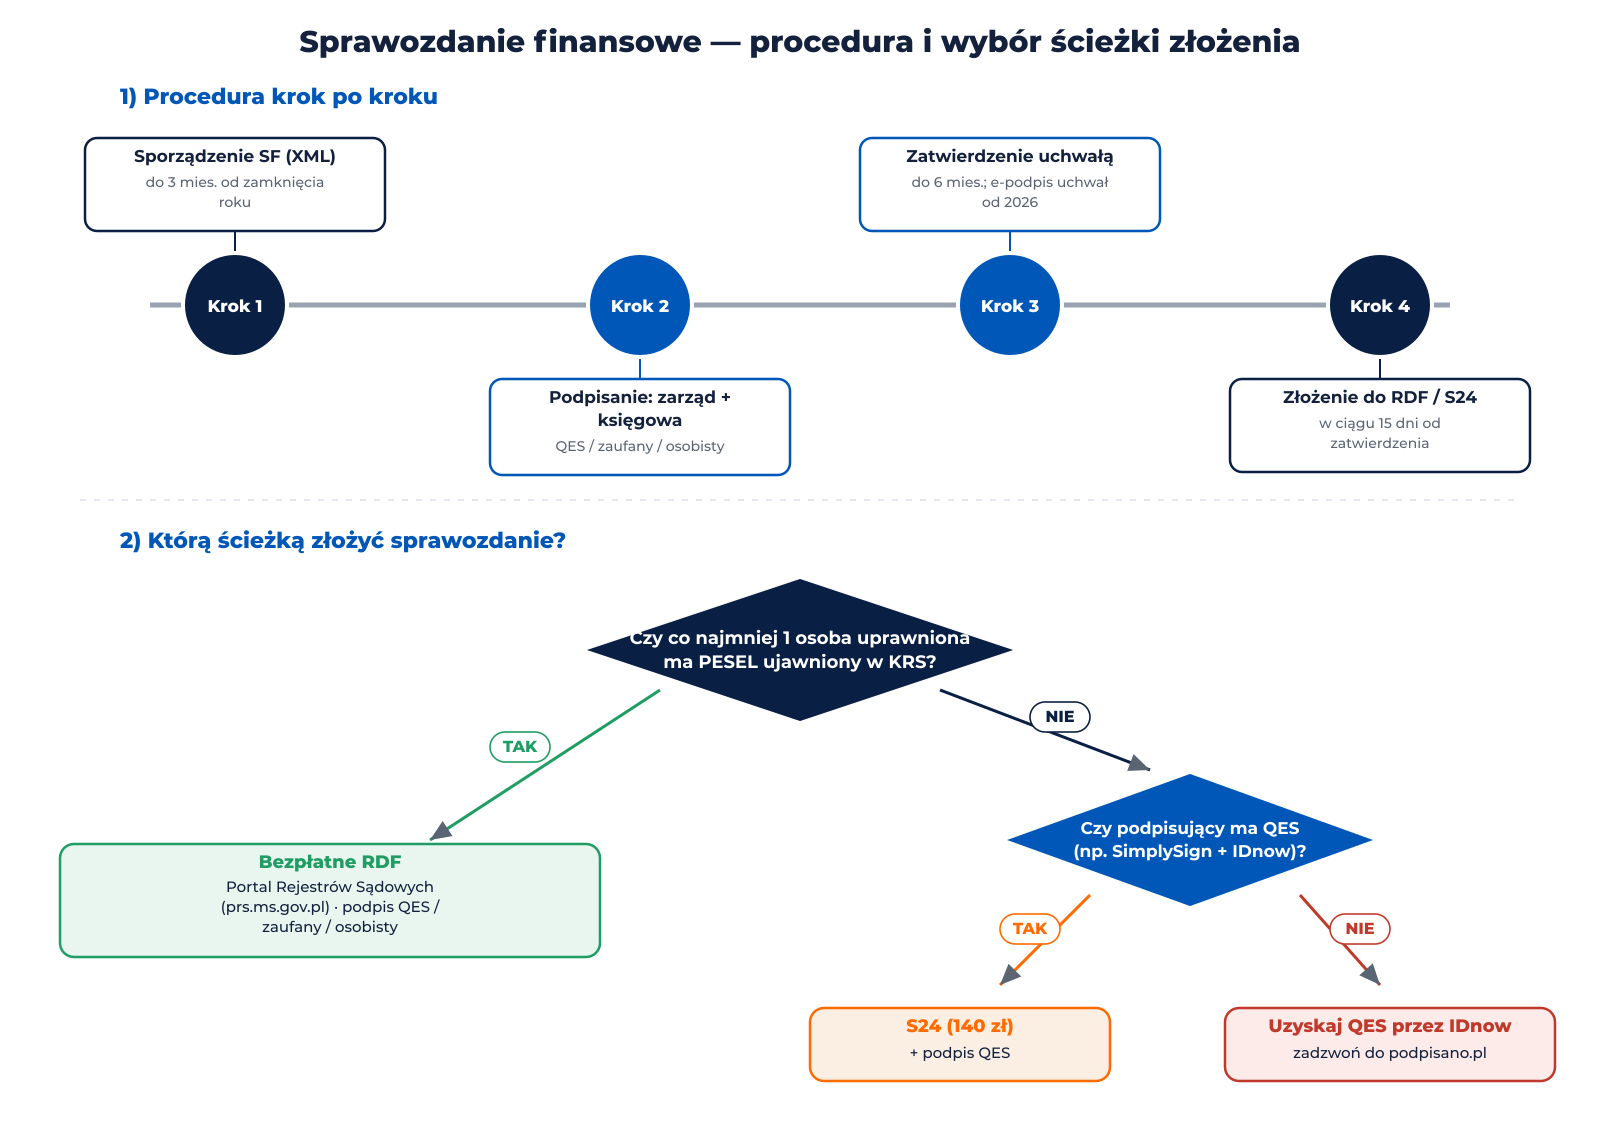
Allo stesso tempo, uno straniero membro del consiglio di amministrazione, il cui PESEL non è riportato nel KRS, non può presentare autonomamente la dichiarazione tramite l’RDF gratuito. La società la presenta quindi tramite S24 (richiesta a pagamento, 140 zł) oppure tramite un rappresentante legale — avvocato o consulente legale — che può effettuare la dichiarazione gratuitamente nell’RDF. Quando un altro membro del consiglio di amministrazione con codice PESEL avvia la procedura di registrazione nell’RDF, lo straniero deve semplicemente firmare i documenti con la propria firma elettronica qualificata (QES).
Come fa uno straniero a ottenere il QES in Polonia?
La firma elettronica qualificata viene rilasciata sulla base della verifica dell'identità. Gli stranieri possono sottoporsi alla procedura di verifica video a distanza IDnow — senza bisogno di recarsi di persona. Noi di podpisano.pl offriamo una soluzione su misura: SimplySign QES per stranieri con IDnow — firma digitale qualificata, accettata in tutti i sistemi in Polonia e in tutta l’UE.
Per saperne di più su questo processo, leggi l'articolo: Come può uno straniero ottenere online una firma elettronica qualificata in Polonia?
Lo stesso gruppo di società spesso si trova anche a dover far fronte a obblighi relativi a KSeF — vedi: Integrazione della fatturazione con KSeF — firma digitale qualificata e autorizzazioni.
Qual è la sequenza delle operazioni, passo dopo passo?
La procedura per la presentazione del bilancio è la seguente — l'ordine è importante:
- Redazione del bilancio in formato logico (XML) — tramite un software di contabilità e finanza o l’applicazione gratuita “e-Sprawozdania Finansowe” del Ministero delle Finanze. Termine di redazione: di norma entro 3 mesi dalla chiusura dell’esercizio (per le società con esercizio coincidente con l’anno solare — per il 2025 entro il 31 marzo 2026).
- Firma del rendiconto da parte del consiglio di amministrazione e del responsabile della contabilità/del contabile — ogni persona firma il file XML con una firma elettronica qualificata, una firma affidabile o una firma personale. In caso di consiglio di amministrazione composto da più membri, è sufficiente la firma di un solo membro del consiglio, purché gli altri abbiano presentato le dichiarazioni (vedi sopra).
- Approvazione della relazione mediante delibera dell'assemblea — L’assemblea dei soci o l’assemblea generale approva il bilancio e adotta una delibera sulla ripartizione degli utili o sulla copertura delle perdite. Termine per l’approvazione: 6 mesi dalla chiusura dell’esercizio (per le società con esercizio coincidente con l’anno solare — entro il 30 giugno 2026). Le delibere devono essere munite di firma elettronica — Il nuovo RDF non accetta solo scansioni.
- Presentazione all'RDF — tramite il Portale dei Registri Giudiziari (gratuito, se è soddisfatta la condizione PESEL) oppure tramite S24 (a pagamento, 140 zł). Termine di presentazione: 15 giorni dalla data di approvazione del bilancio — in caso di approvazione il 30 giugno 2026, al più tardi 15 luglio 2026.
- Conferma di ricezione — Il sistema genera una conferma dell'invio dei documenti. Conservala come prova dell'adempimento tempestivo dell'obbligo.
Quale firma scegliere: SimplySign o Certum Mini?
Per i soggetti che approvano i bilanci, i criteri fondamentali sono i seguenti: comodità, compatibilità con il sistema RDF/eKRS e — per gli stranieri — possibilità di ottenerlo senza PESEL.
| Caratteristica | SemplicementeSegno (QES mobile) | Certum Mini (scheda + lettore) |
|---|---|---|
| Supporto del certificato | Cloud (app per smartphone o API) | Scheda crittografica + lettore USB |
| Verifica dell'identità di uno straniero | Da remoto (IDnow online, video) o di persona | Recarsi di persona presso il punto di assistenza oppure da remoto (IDnow online, video) — in tal caso, però, la tessera deve essere consegnata fisicamente |
| Funzionamento tramite browser | Sì (SimplySign Web) | Sì (con il driver installato) |
| Accettazione in RDF/eKRS | Sì | Sì |
| Timbri temporali | Disponibili, 5000 al mese | 5000/mese incluso nel pacchetto (Certum Mini) |
| Ideale per | Stranieri, personale sul campo, implementazioni rapide | Firmatari intensivi in sede |
Entrambe le soluzioni sono disponibili su podpisano.pl — partner autorizzato Certum. Se non sei sicuro di quale soluzione sia più adatta alla tua situazione, leggi il confronto: SimplySign o Certum Mini: quando scegliere la soluzione giusta.
Sintesi
La presentazione del bilancio entro il termine KRS del 2026 avviene interamente in formato elettronico e, con un’adeguata preparazione, in modo efficiente. La chiave sta nella scelta della firma corretta e nella conoscenza della procedura di presentazione adeguata alla composizione del consiglio di amministrazione.
- ✅ Il rendiconto (file XML) viene firmato dal responsabile della contabilità e dal consiglio di amministrazione — con firma elettronica qualificata, firma affidabile o firma personale; a partire dal 2022 sarà sufficiente la firma di un solo membro del consiglio di amministrazione, purché gli altri presentino le rispettive dichiarazioni.
- ✅ Le delibere devono essere munite di firma elettronica — Il nuovo sistema RDF non accetta solo le scansioni cartacee dei verbali.
- ✅ Straniero senza PESEL firma esclusivamente QES (con firma elettronica qualificata), e la relazione viene trasmessa a KRS tramite S24, tramite un rappresentante autorizzato o tramite RDF — qualora la segnalazione sia avviata da un altro membro del consiglio di amministrazione di PESEL.
Hai bisogno di aiuto?
Come Partner autorizzato di Certum Aiutiamo le società polacche e straniere a dotare il consiglio di amministrazione di firme qualificate pronte per la firma e la presentazione dei bilanci, anche tramite la verifica a distanza IDnow per i cittadini stranieri.
Chiama: +48 22 417 05 55 — Vi forniremo consulenza presso i nostri uffici di Varsavia, Cracovia, Breslavia e Radom oppure online.
Scopri l'offerta:
- SimplySign — QES mobile — per i membri polacchi del consiglio di amministrazione
- SimplySign QES per stranieri (con IDnow) — verifica a distanza, a partire da 299 zł + 2100 zł IDnow
- Sigillo Elettronico Qualificato Certum Mini — firma elettronica qualificata per le aziende (tra l’altro per KSeF)
Per ulteriori informazioni sul sistema RDF, visita il sito: ekrs.ms.gov.pl i prs.ms.gov.pl.
Domande più frequenti (FAQ)
Come firmare e presentare il bilancio secondo il modello KRS?
Il bilancio deve essere presentato esclusivamente in formato elettronico tramite il Repository dei Documenti Finanziari (RDF) sul Portale dei Registri Giudiziari o tramite il sistema S24. Redatto in formato XML, deve essere firmato dal responsabile della contabilità e dal consiglio di amministrazione — di tutti i membri oppure, a partire dal 2022, di almeno uno di essi, qualora gli altri presentino delle dichiarazioni — mediante firma elettronica qualificata (QES), firma affidabile o firma personale. Il percorso gratuito tramite RDF richiede che almeno una persona autorizzata abbia il numero PESEL indicato nel campo KRS.
Tutti i membri del consiglio di amministrazione devono firmare il bilancio?
In linea di principio sì: il bilancio viene firmato da tutti i membri del consiglio di amministrazione e dal responsabile della contabilità. A partire dal 2022, tuttavia, sarà sufficiente la firma di un solo membro del consiglio di amministrazione, purché gli altri presentino una dichiarazione in cui attestano che il bilancio soddisfa i requisiti della legge sulla contabilità (art. 52, comma 2b). Il rifiuto di apporre la firma o di rilasciare la dichiarazione richiede una motivazione scritta da allegare al bilancio.
E che dire di uno straniero membro del consiglio di amministrazione che non possiede il numero PESEL?
Uno straniero sprovvisto di PESEL non può utilizzare né il profilo di fiducia né la firma personale. L'unica opzione disponibile è firma elettronica qualificata (QES). È possibile ottenerlo da remoto tramite il servizio IDnow (verifica video, senza doversi recare in Polonia). La dichiarazione viene inviata al KRS tramite S24 (a pagamento, 140 zł), tramite un rappresentante legale (avvocato o consulente legale) oppure — qualora un altro membro del consiglio di amministrazione di PESEL avvii la segnalazione all’RDF — lo straniero si limita a controfirmare i documenti con la propria QES.
Entro quando occorre presentare il bilancio secondo il modello KRS?
Il bilancio viene redatto entro 3 mesi dalla chiusura dell'esercizio, approvato con delibera entro 6 mesi e depositato presso l'RDF o l'S24 entro 15 giorni dall'approvazione. Per l’esercizio 2025, che coincide con l’anno solare: redazione entro il 31 marzo, approvazione entro il 30 giugno, presentazione entro e non oltre il 15 luglio 2026.
È possibile inviare all'RDF le scansioni delle delibere cartacee al posto di quelle firmate elettronicamente?
No. Le delibere relative all’approvazione del bilancio e alla ripartizione degli utili o alla copertura delle perdite devono recare una firma elettronica: il nuovo sistema RDF non accetta le semplici scansioni. La scansione della delibera cartacea deve essere firmata con una firma elettronica (ad esempio, la firma elettronica qualificata [QES] del dichiarante) prima dell’invio.
Che cos’è il nuovo sistema RDF e in cosa differisce dal vecchio eKRS?
Il nuovo Archivio dei documenti finanziari (RDF) è operativo dal 23 febbraio 2026 e, dal 13 marzo 2026, è pienamente integrato con il Portale dei registri giudiziari (PRS). Ha sostituito la precedente piattaforma eKRS per quanto riguarda il deposito dei documenti finanziari. Il nuovo sistema ha modificato l’interfaccia e la procedura di accesso e integra i dati di registrazione della società: i documenti finanziari sono collegati direttamente alla voce KRS aggiornata.


